整装模式风险显现:预收款乱象频发,资金存管会成行业标配吗?

过去一年,整装赛道的风险事件密度显著上升。住范儿全国多地项目停工,业主已支付的70%—95%工程款无法追回;爱空间北京子公司资金周转困难,广州分公司随即闭店,有消费者刚交10万元、房子尚未动工;靓家居在成立24周年之际宣布停止经营,留下业主预付款、供应商押金与工长欠款的多重债务。这些企业并非无名小厂,其中不乏融资过亿的“独角兽”和经营二十余年的连锁品牌。预收款模式的风险,已经从个案演变为系统性隐患。 读完本文你将看清:预收款为何从“缓冲垫”变成“引爆器”,资金存管能解决什么、不能解决什么,以及它距离“行业标配”还差哪几步。
一、预收款的结构性矛盾:钱在手里,但不属于企业
家装行业长期奉行“先付款、后施工”。按行业惯例,签约时消费者需支付合同总额的50%以上,部分小型装企甚至要求开工前付到60%以上;水电完成后追加中期款,竣工尾款仅留5%左右。一笔整装订单少则十几万,多则数十万,签约即到账。
这笔钱的会计属性是负债——企业尚未交付服务,预收款本质上是欠消费者的工程款。但在实际操作中,它被装企当成了经营性现金流来调度。获客成本占到营业额的10%—20%,门店扩张、人员开支、营销投放,都在消耗本应锁定在工地上的钱。当新签单增速能够覆盖旧工地的交付成本时,循环尚可维持;一旦订单收缩,预收款流入放缓,此前被挪用的缺口就会以“停工”的形式暴露出来。
住范儿事件是这一机制的典型样本:业主的装修预付款被用于填补团购业务的现金流缺口,当团购端出现问题,装修端立即停摆,800余户业主的工程款随之悬空。爱空间广州闭店前,供应商的货款结算周期已从60天延长到90天,最终拖欠不付,而门店仍在正常承接新订单、举办推广活动。预收款模式的真正风险不在于“预收”本身,而在于预收资金缺乏物理隔离,与企业自有资金混同,使消费者的钱暴露在企业整体经营风险之下。
二、资金存管的制度逻辑:把“付款权”从企业手中拿走
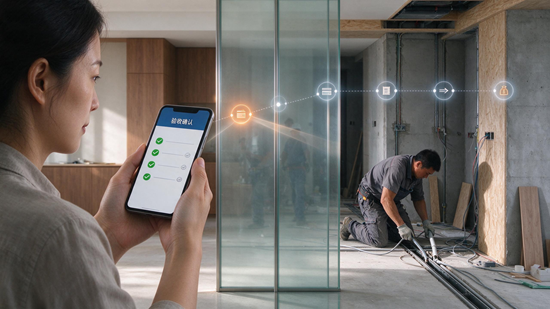
资金存管的核心设计只有一句话:钱不进装企账户,验收一个节点,划一笔款。 具体操作上,消费者将装修款存入银行或第三方支付平台开立的专属监管账户,按“水电验收→中期验收→竣工验收”等节点,经消费者确认后,对应比例的资金才从监管账户划转至装企账户。资金在存管期间与企业运营账户物理隔离,装企无法在验收前触碰。
这一模式在2025年底开始被头部企业密集采用。圣都家装联合中信银行推出存管业务,名匠、点石联合平安银行推出资金安全保函,爱空间与支付宝“家装宝”签约,一起装修网与兴业银行合作“银行存管+节点验收+专款专用”。贵阳住建局则从政府侧介入,面向全市推出住宅装修资金委托监管服务,将存管从企业自选动作上升为公共品。全国政协委员秦荣生在2026年两会期间进一步建议,由住建部门牵头制定《家装工程款存管办法》,在全国范围推行第三方存管,按进度节点分期划转资金。
但必须区分“事实”与“判断”。 事实是:存管机制在技术层面可以阻断资金挪用,贝壳整装披露超92%的客户选择了存管服务。判断则是:这一数据来自率先推行存管的头部企业,不能推及全行业,大量中小装企的存管覆盖率仍然极低。更关键的是,北京市消费者协会明确提醒,不同存管模式的安全性存在实质差异:银行存管安全性最高,第三方支付平台托管依赖支付机构资质,而企业自建账户监管“资金并未实现真正隔离,存在被挪用风险” 。换言之,并非所有挂着“存管”之名的安排都具备同等保护效力。
三、标配化的真实障碍:现金流压力与“伪存管”风险
资金存管对消费者是保护,对装企则是现金流结构的重塑。传统模式下,签约即到账80%—90%的合同款,企业可自由调度;存管后,这笔钱被锁定在监管账户中,按2—3个月的施工周期分批释放。一起装修网副总裁胡正强的测算颇为直白:走通存管流程后,“预计会有1—2个月营业额的现金”滞留在第三方账户,对装企现金流形成压力。对于依靠预收款维持周转的中小装企而言,这一压力足以构成实质性门槛。
另一个被低估的风险是“伪存管”。部分企业将资金存入自身关联的所谓“监管账户”,名义上叫存管,实际上控制权仍在企业手中,资金隔离并未发生。消费者如果只看宣传话术而不核实存管主体是银行、持牌支付机构还是企业自有账户,保护效果可能大打折扣。存管要成为真正的安全机制,前提是存管方独立于装企,且资金划转的触发权掌握在消费者手中,而非由装企单方确认“节点完成”。
从行业演进的角度看,头部企业有动力推动存管:它将竞争维度从“谁更敢承诺低价”拉回到“谁能把交付做扎实”,客观上形成对规范经营者的筛选。但对存量市场中的大量中小装企,存管意味着放弃预收款带来的无息杠杆,在获客成本居高不下、毛利率持续分化的环境中,这是一道并不轻松的取舍题。
结语
预收款乱象的根源,不是“预收”这一行为本身,而是预收资金与企业经营资金之间缺乏一道不可穿透的隔离墙。资金存管的价值,正在于用制度设计把这道墙砌起来:消费者的钱在验收之前,不属于装企的可支配资源。 它大概率会成为头部装企和部分城市试点的标配,但要在全行业落地,还需要存管标准的统一、监管账户资质的门槛设定,以及对“伪存管”的识别与约束。对消费者而言,当下最务实的判断标准很简单:钱进谁的账户,谁掌握划款确认权——这两个问题的答案,比任何“资金安全保障”的口号都更值得审视。
- END -
上一篇:告别普涨红利:家居行业进入结构性分化,口碑成核心分水岭
下一篇:没有了
良品乐购是汇集中国著名企业品牌口碑的官方网站,为用户提供企业品牌口碑,中国企业品牌口碑的最新资讯,让您及时了解中国企业品牌口碑,著名企业口碑品牌的最新信息,良品乐购是最新企业品牌口碑的展示平台。欢迎转载分享本文“整装模式风险显现:预收款乱象频发,资金存管会成行业标配吗?”,转载时请保留文章版权来源网址:http://www.hao-koubei.com/html/News_121910285.html
- 健康烹饪新选择:揭秘集成灶的环保秘密 (2025-07-03)
- 中国锁具十大品牌:指纹锁企业线上发展持续升温 (2014-05-06)
- 当变频遇上聚燃 樱雪五一抄底价火爆来袭 (2014-05-05)
- 指纹锁企业发展电商平台需注意的问题 (2014-05-05)
- 走向高端:淋浴房企业的差异化发展之路 (2023-07-20)
- 铭记历史·传承精神——库勒五金组织员工集中观看阅兵仪式 (2025-09-05)
【免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。】