存量房时代来临:旧房改造正在取代新房装修,成为家居消费主战场

如果你还在用“新房交付量”判断家居行业的冷暖,大概率会做出错误的决策。2026年前8个月,全国二手房交易占比达到52%,首次站上50%的临界点。这意味着,每成交两套房子,就有一套是“别人住过的”。房子还是那些房子,但生意的逻辑已经彻底翻转:家居消费的流量入口,正从售楼处大规模迁移到建成十年、二十年以上的老旧小区。本文试图回答三个层层递进的问题:旧改为什么必然成为主战场,它与新房装修的本质区别在哪里,以及入局者真正需要跨过的门槛是什么。
一、交易结构的翻转,决定了消费主战场的迁移
判断一个市场是否发生根本性位移,看单一指标容易失真,但交易结构的变化是最诚实的信号。二手房交易占比从2020年的27%,到2025年的46%,再到2026年前8个月的52%,这条持续攀升的曲线不是短期波动,而是城镇化进程阶段切换的必然结果。
交易结构翻转的直接后果,是装修需求的“主语”变了。新房装修面对的是毛坯或精装交付的标准化空间,需求集中释放、户型规整、工序可复制。旧房改造面对的则是已经使用了十几年甚至几十年的居住空间:管线老化、墙体空鼓、防水失效、户型与当代生活方式错位。中指研究院预测,2026年存量翻新市场规模将突破2.5万亿元,存量房装修在家装大盘中的占比已超过60%。奥维云网的数据进一步印证了需求的厚度:全国存量房规模逼近4亿套,房龄超15年的小区占比近六成。
核心判断:旧改成为主战场,不是因为行业“选择”了它,而是因为可装修的新房增量在收缩,而存量房的自然老化在持续制造需求。 这是一条由住房生命周期决定的结构性趋势,不依赖任何短期刺激。
二、旧改的底层逻辑:不是“新房装修的简化版”,而是“逆向工序系统”
许多人下意识地把旧改理解为“在新房装修的基础上少做几项”,这是一种危险的误读。旧房改造与新房装修最根本的差异,不在于做多做少,而在于工序方向是相反的。
新房装修是“从零搭建”的正向流程:设计、布线、防水、贴砖、安装,工序线性推进,预算透明可预期。旧房改造则是“先破后立”的逆向系统:必须先拆除旧装修层、清运垃圾、评估原结构状况,然后才能进入新建工序。拆除本身就会暴露新房不存在的问题:老化的铝芯线必须全屋更换,锈蚀的镀锌管必须废弃,基层空鼓的墙面必须铲到红砖层重新挂网抹灰。仅水电全改一项,每平方米就增加150—300元支出。同等标准下,旧房全屋改造比新房毛坯整装贵20%—30%,房龄超过20年的老房差价可达40%。
长沙一位业主的账本很有代表性:90平方米老房,拆旧8000元、水电改造2.5万元、防水重做另计,基础施工未完成已比同面积新房多花近3万元。这不是“旧改不划算”,而是旧改的成本结构完全不同——钱花在了新房装修根本不存在的工序上。 理解这一点,才能理解为什么旧改的报价单看起来“贵”,以及为什么用新房时代的成本模型去套旧改,几乎必然亏损。
三、需求碎片化与产业链重构:谁在真正吃掉旧改红利
旧改主战场的另一重特征,是需求形态的碎片化。厨房、卫生间、阳台、墙面等局部改造已占到旧改份额的68%,适老化改造年增速达45%。整装大单正在让位于“一个橱柜、一面墙、一个卫生间”的小单。客单价降了,但决策链条短、频次高,且局改满意后往往带动全屋定制的二次消费。
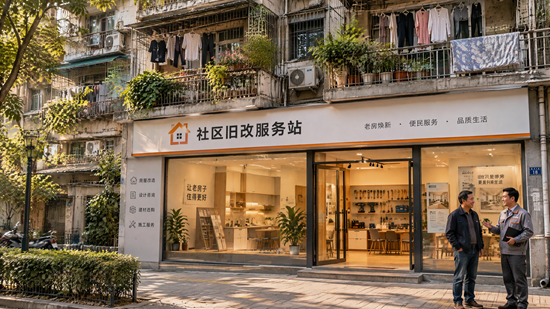
这一变化正在重塑产业链的竞争格局。传统定制家居企业的新房渠道明显失速:欧派2025年营收同比下滑8.94%,索菲亚下滑10.74%。与此同时,头部企业密集向社区端下沉:欧派推出专业旧改品牌“青岚小筑”,以社区小店模式覆盖局部改造需求;金牌家居成立局改事业部,索菲亚推出“菲快焕新”,志邦以“焕新家”社区店切入极速焕新。京东、贝壳等平台型玩家也在以收购或自建方式进入这一赛道。
旧改的竞争,本质上是“最后一公里”的竞争。 旧改客户散落在成熟小区,决策半径基本锁定在门店周边3—10公里,大卖场的自然客流逻辑在这里失效。社区小店之所以成为主流业态,不是因为“店小成本低”这么简单,而是因为旧改的获客依赖邻里口碑和转介绍,门店本身就是信任载体和交付前哨。
四、旧改的真实门槛:不是需求不够,而是交付能力不够
旧改赛道的热度毋庸置疑,但热度与盈利能力之间并不划等号。行业调研反复指向同一组难题:“流量的迷雾”“利润的薄冰”“能力的鸿沟”。超过六成入局旧改的企业面临盈利困难,非标施工的人效仅为新房业务的60%。
门槛集中在三个层面。其一,工况非标。老房的墙体条件、管线走向、户型结构千差万别,新房的标准化方案在这里大面积失效,每一单都接近“定制化项目”。其二,利润结构脆弱。局改订单包含拆除、清运、基层修复等额外工序,成本被推高,但客单价有限,“小单不愿接、大单接不住”成为普遍困境。其三,交付重于销售。老房改造中,消费者最怕的不是设计不够惊艳,而是增项失控、工期拖延、质量无兜底。谁能在透明报价和标准化交付上建立可复制的体系,谁才真正拥有旧改的入场券。
这也解释了为什么旧改被一些从业者称为“农耕式生意”:短期不爆发,但一旦在社区端建立起口碑和复购,复利效应会持续释放。
结语
旧房改造取代新房装修成为家居消费主战场,不是一道预测题,而是一道已经完成作答的事实题。交易结构过半、存量翻新规模站上2.5万亿、局改与适老化需求持续放量,共同指向同一个结论:家居行业的增长逻辑,正在从“捕捉新房交付的脉冲”转向“经营存量房的全生命周期”。 旧改的蛋糕足够大,但它不奖励套用旧范式的人。真正能在这个主战场站稳的,不是喊出最大声量的人,而是把非标工况拆解成可交付模块、把社区信任转化为复购、把“怕增项”变成“报价即结算”的那些深耕者。
- END -
上一篇:年末冲刺不再只拼低价:家居企业把竞争搬到交付与安装环节
下一篇:没有了
良品乐购是汇集中国著名企业品牌口碑的官方网站,为用户提供企业品牌口碑,中国企业品牌口碑的最新资讯,让您及时了解中国企业品牌口碑,著名企业口碑品牌的最新信息,良品乐购是最新企业品牌口碑的展示平台。欢迎转载分享本文“存量房时代来临:旧房改造正在取代新房装修,成为家居消费主战场”,转载时请保留文章版权来源网址:http://www.hao-koubei.com/html/News_121910316.html
- 指纹锁企业发展电商平台需注意的问题 (2014-05-05)
- 中国锁具十大品牌:指纹锁企业线上发展持续升温 (2014-05-06)
- 当变频遇上聚燃 樱雪五一抄底价火爆来袭 (2014-05-05)
- 健康烹饪新选择:揭秘集成灶的环保秘密 (2025-07-03)
- 中高端品牌陶瓷市场为何面临困局? (2016-12-03)
- 市场调整期 全屋家居企业如何规划布局? (2018-08-09)
【免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。】