2026Q3家电行业复盘:白电承压、黑电走强,厨电小家电等待修复

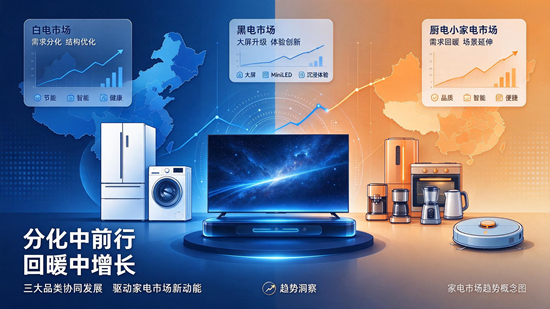
2026年第三季度,家电行业正处于一个微妙的转折点。上半年全品类零售额4250亿元、同比下滑9.9%的阴影尚未散去,国补退坡带来的需求透支效应仍在发酵。但与此同时,黑电在MiniLED和大屏化驱动下逆势走强,白电出口展现出超预期韧性,清洁电器则因关税下调迎来利润率修复窗口。
分化,是这个季度最鲜明的底色。本文将从白电、黑电、厨电小家电三大板块逐一拆解Q3运行逻辑,并结合国补退坡、原材料成本、出口格局等变量,给出可落地的策略建议。
一、白电:内需承压但出口对冲,“稳增长+高股息”逻辑强化
核心判断:Q3是白电全年最承压的季度,但出口结构性增长和基数效应减弱为Q4修复奠定基础。
内需数据直观反映了压力。9月以来(8.31-9.20),空调、冰箱、洗衣机线上零售额分别同比下滑27.8%、15.9%、13.4%,线下同样未能幸免,空调线下零售额同比降幅达18.66%。均价下行是核心症结——7—8月空调线上销量同比转正,但销额仍在下降,量增价跌的剪刀差说明价格竞争仍在持续。
然而,出口端呈现出截然不同的景象。7—8月白电出口呈区域分化:欧洲空调、冰箱及洗衣机出口均实现双位数增长,南亚及东南亚空调、冰箱出口分别同比增长17%和24%。国联民生证券指出,冰洗外销趋势持续强劲,空调出口增速在基数走低下已回正,外需修复趋势清晰。
值得关注的是,白电龙头的估值已到历史低位,含注销股息率多在7%以上。中信证券Q3前瞻明确指出白电龙头业绩或有所承压,但考虑估值和股息率水平,仍看好龙头后市表现。这不是简单的“便宜就是好”,而是高股息提供了安全垫,出口增量提供了向上弹性。
Q4核心观测点:排产数据已释放积极信号——10月三大白电合计排产2774万台,同比微增0.5%,结束此前连续下滑态势。国金证券预计下半年空调、冰箱内销分别增长7.4%和2.2%,洗衣机降幅进一步收窄至1.1%。
二、黑电:MiniLED放量+面板成本改善,盈利拐点确立
核心判断:黑电是Q3确定性最强的板块,技术迭代驱动的结构性升级正在从“讲故事”走向“交业绩”。
黑电走强的逻辑链条清晰可循。第一环是面板价格周期反转:2026年面板价格走出“Q1涨→Q2稳→Q3跌转稳”的节奏,9月已现止跌信号,面板价格连续回调后逼近现金成本,进一步下跌空间有限。成本端的压力缓解直接改善了黑电企业的毛利空间。
第二环是MiniLED的结构性渗透加速。 数据显示,MiniLED正从高端尝鲜走向主流渗透,供应链成熟带动成本下行,叠加头部厂商集中推新,Q3起加速放量。黑电龙头通过MiniLED产品结构升级,可有效对冲传统彩电均价下滑压力,毛利率改善弹性大于营收增速。
第三环是中国品牌全球份额的持续提升。 国联民生证券研报指出,中国龙头依托国内显示产业链优势,正势如破竹抢占日韩老牌龙头份额,在大屏化和MiniLED趋势中抢占话语权。
招商证券预计,TCL电子、海信视像Q3收入稳定增长,业绩端表现高于收入,主要受益于产品结构大尺寸化和高端化升级。黑电的走强并非偶然——它是面板周期、技术迭代和品牌出海三重力量的共振结果,且这一逻辑的持续性有望延伸至Q4。
三、厨电小家电:分化中等待修复,关税下调带来关键变量
核心判断:厨电仍在等地产链修复,小家电内销承压但出口端迎来实质性利好。
厨电板块的核心矛盾在于与地产周期的强关联。Q3厨电行业整体业绩仍在等待修复。上半年厨卫大电零售额同比下滑10.7%,传统厨电品类受地产景气拖累明显。不过,房地产贷款贴息政策落地有望缓解内需压力,招商证券估算5年财政贴息总额达530亿元,低线城市受益更为明显。
小家电板块呈现“内冷外热”格局。内销方面,清洁电器受国补政策调整及需求偏弱影响短期承压,Q3扫地机行业线上销售额同比下滑约19%。但出口端出现关键变量:中美就各自约300亿美元规模非敏感商品对等降税达成共识,美方对华降税品类包括小家电。以具体品类看,搅拌机、微波炉等综合税率从此前的15%—20%降至0%—5%,咖啡机从23.7%降至3.7%。
小家电行业净利率仅5%—10%,关税每下调一个百分点,就能带来显著的利润改善空间。广发证券指出,清洁电器竞争格局改善逻辑持续,看好2026年利润率修复弹性。石头科技海外收入占比超60%,关税减免预计增厚毛利率约1.5—2个百分点。
写在最后:分化中的三条落地线索
回顾2026Q3,家电行业的核心叙事可以概括为:内需是拖累项,出口是结构性机会,技术升级是利润修复的关键变量。 国补退坡的透支效应在Q3集中释放,但基数效应将在Q4显著减弱,行业景气度大概率呈现“前低后高”走势。
基于当前数据,给出三点落地建议:
一是白电龙头的高股息防御逻辑仍然成立。 估值处于历史低位、股息率7%+,叠加Q4内销基数走低和出口持续贡献增量,龙头“稳增长+高股息”的配置价值明确。
二是黑电关注MiniLED渗透率提升的持续性。 面板成本改善+产品结构升级+全球份额扩张三重逻辑仍在兑现中,业绩弹性有望超出预期。
三是小家电重点跟踪关税落地的实际效果。 清洁电器龙头海外收入占比高,利润率修复是Q4最值得关注的边际变化之一,建议紧盯出口订单数据和毛利率环比变化。
- END -
上一篇:家装避坑:低价引流、恶意增项成家装整治重点
下一篇:没有了
良品乐购是汇集中国著名企业品牌口碑的官方网站,为用户提供企业品牌口碑,中国企业品牌口碑的最新资讯,让您及时了解中国企业品牌口碑,著名企业口碑品牌的最新信息,良品乐购是最新企业品牌口碑的展示平台。欢迎转载分享本文“2026Q3家电行业复盘:白电承压、黑电走强,厨电小家电等待修复”,转载时请保留文章版权来源网址:http://www.hao-koubei.com/html/News_121910246.html
- 当变频遇上聚燃 樱雪五一抄底价火爆来袭 (2014-05-05)
- 指纹锁企业发展电商平台需注意的问题 (2014-05-05)
- 中国锁具十大品牌:指纹锁企业线上发展持续升温 (2014-05-06)
- 健康烹饪新选择:揭秘集成灶的环保秘密 (2025-07-03)
- 2019年木地板企业扩张更需“蓄水” (2019-03-09)
- “同质化竞争”衣柜企业需提升产品附加值 (2016-03-28)
【免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。】