价格战穿透利润底线:定制家居靠子品牌抢份额,中小厂生存空间被挤压

定制家居行业的价格战早已脱离“节日促销”的范畴,真正击穿了行业普遍的利润底线。当头部品牌将全屋定制套餐从19800元打到9999元,投影单价从千元以上下探至699元/㎡,更通过子品牌矩阵全线渗透大众市场时,遍布全国的中小定制工厂正陷入“接单亏损、停单等死”的生存困局。
本文将拆解本轮价格战的底层逻辑,解析头部企业“主品牌保利润、子品牌抢份额”的双轨战略,剖析中小厂商面临的三重挤压,并提出差异化突围的可行路径。读完你将清晰判断行业洗牌的长期趋势,找准自身企业的生存定位。
一、价格战不是营销战,是产能过剩下的份额淘汰赛
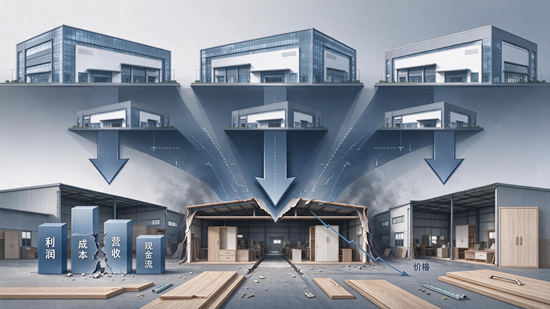
过去五年定制家居行业产能快速扩张,而地产新房交付量下滑,存量翻新市场释放缓慢,行业整体供需失衡。据行业公开数据,头部定制企业平均产能利用率已从2020年的85%以上回落至70%左右,中小工厂的产能利用率普遍不足50%。
这意味着价格战不是短期情绪宣泄,而是行业从增量进入存量阶段的必然洗牌。头部企业发动价格战的核心目的不是消灭对手,而是通过价格杠杆快速提升市场份额,拉高行业集中度。从2023年起,欧派、索菲亚、志邦等头部品牌先后推出799元/㎡、899元/㎡的普惠套餐,部分促销节点甚至下探至699元/㎡柜体价,价格带较三年前下移了30%以上。
对头部企业而言,凭借规模采购、自动化生产和数字化管理,其单位生产成本比行业平均水平低15%-20%,降价后仍能维持薄利;但对中小厂而言,这一价格已经逼近甚至低于成本线,跟与不跟都陷入被动。
二、子品牌战略:头部穿透价格底线的“隐形武器”
如果说主品牌降价还留有利润余地,那么子品牌则是头部企业专门用来收割下沉市场的拳头产品。目前行业Top10企业几乎均已布局子品牌:欧派旗下欧铂丽定位“年轻时尚全屋定制”,索菲亚旗下米兰纳主打“高性价比国民定制”,志邦旗下法兰菲、好莱客旗下雷狄尼等也纷纷卡位大众价格带。这些子品牌定价普遍比主品牌低20%-30%,直接切入中小定制厂的核心价格区间。
这是一种极其精准的“双轨收割”策略:主品牌守住中高端市场,维护品牌调性与利润水平;子品牌共享总部的供应链体系、生产基地和设计研发能力,以接近成本的价格抢占大众市场,挤压中小品牌的生存空间。
真正的杀伤力在于,头部子品牌用中小厂的成本价卖货,还自带品牌背书、标准化交付和全国售后体系。 对消费者而言,同样花700-800元/㎡,选头部子品牌显然比选本地小厂更有安全感;对装企渠道而言,和品牌子品牌合作也更能降低交付风险。这种降维打击,比单纯的价格战更让中小厂难以招架。
三、三重挤压叠加,中小厂生存空间持续收窄
头部价格战+子品牌下沉,正在从成本、渠道、信任三个维度全面挤压中小定制厂的生存空间。
1. 成本端的刚性劣势
中小工厂板材、五金等原材料采购量小,采购价格比头部企业高10%-15%;加之自动化程度低、人均效率差,单位生产成本整体高出15%-25%。如今头部子品牌的终端售价,已经触及部分中小厂的出厂成本线,硬拼价格只会越做越亏。
2. 渠道端的流量截胡
当前定制家居流量正向线上内容平台(抖音、小红书)和线下大型卖场集中,头部企业凭借广告投入和品牌效应垄断了公域流量;同时,家装公司、工长等本地渠道也更倾向于与有品牌支撑的子品牌合作。中小厂获客成本逐年攀升,客流质量却持续下降。
3. 信任端的认知鸿沟
随着消费升级,业主对定制家居的环保等级、交付周期、售后服务越来越重视。在价格差距不大的情况下,消费者普遍愿意为品牌付出一定溢价。中小厂既没有品牌知名度,也难以给出长期售后承诺,在终端竞争中天然处于弱势。
据行业调研,近两年来三四线城市及县域市场的中小定制工厂关停数量持续增加,不少经营十年以上的本地品牌也被迫退出市场或转型代工。
四、放弃价格战,中小厂的三条突围路径
面对头部企业的价格碾压和子品牌下沉,中小厂商正面硬拼价格毫无胜算,必须跳出价格维度,构建差异化竞争力。
1. 区域深耕,用极致服务建立壁垒
专注本地及周边市场,把响应速度、灵活度和售后服务做到极致。比如提供24小时上门测量、免费出3D效果图、本地售后48小时上门解决,针对本地户型开发专属方案,用本地化服务抵消品牌劣势。
2. 细分赛道,避开主流价格红海
聚焦特定品类或特定人群,比如专注全铝家居、实木定制、儿童房定制、旧房翻新定制等细分赛道,或者主攻出租房简装、别墅高端定制等极端市场,避开头部子品牌的主力价格带,建立细分领域的专业优势。
3. 转型配套,成为头部的产能伙伴
主动对接头部品牌及其子品牌,申请成为区域代工厂或配套商。虽然代工利润较薄,但订单稳定、无需承担营销成本,适合生产管理能力强、成本控制好的中小工厂,不失为稳健的生存方式。
核心结论
1. 定制家居行业的价格战是存量竞争下的必然趋势,短期内不会结束,行业集中度将持续提升,弱者出局是大概率事件。
2. 子品牌是头部企业穿透价格底线、收割大众市场的核心战略,其“品牌+成本”的双重优势对中小厂构成降维打击,挤压效应会进一步显现。
3. 中小厂商的生存机会不在于跟随降价,而在于找到差异化生态位——要么靠区域服务取胜,要么靠细分品类突围,要么转型配套融入头部供应链。
- END -
良品乐购是汇集中国著名企业品牌口碑的官方网站,为用户提供企业品牌口碑,中国企业品牌口碑的最新资讯,让您及时了解中国企业品牌口碑,著名企业口碑品牌的最新信息,良品乐购是最新企业品牌口碑的展示平台。欢迎转载分享本文“价格战穿透利润底线:定制家居靠子品牌抢份额,中小厂生存空间被挤压”,转载时请保留文章版权来源网址:http://www.hao-koubei.com/html/News_121910252.html
- 中国锁具十大品牌:指纹锁企业线上发展持续升温 (2014-05-06)
- 当变频遇上聚燃 樱雪五一抄底价火爆来袭 (2014-05-05)
- 健康烹饪新选择:揭秘集成灶的环保秘密 (2025-07-03)
- 指纹锁企业发展电商平台需注意的问题 (2014-05-05)
- 农业化工企业的数字化转型:机遇与风险 (2025-03-07)
- 喜报丨好莱屋门窗再度蝉联“中国十大品牌”殊荣 (2025-07-10)
【免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。】