整装模式踩坑复盘:预收款风险显现,资金存管会成为行业标配吗?

钱交了,工地停了——预收款模式的致命漏洞
“每月按时偿还装修贷款,装修工程却尚未启动便已宣告终结。”这是一位选择“住范儿”装修的业主的真实遭遇。这家曾累积获得近3亿元融资、被业内视为“家装独角兽”的企业,在2025年5月骤然暴雷,遗留超800个未完工工地,拖欠供应商货款高达数千万元。
住范儿并非孤例。从“家装第一股”东易日盛陷入资金链断裂,到爱空间北京子公司因资金周转困难导致项目停滞,再到西安积木家、上海沪尚茗居等区域装企相继爆出逾期交付问题,预收款风险正在整装行业集中显现。
读完本文,你将理解三件事:预收款风险背后的结构性缺陷究竟是什么;三种资金存管模式各自的适用边界;资金存管距离“行业标配”还有多远。
预付款为何频频“蒸发”?三重机制缺陷叠加
第一,缺乏专户隔离,预付款被视为“公司收入”。 大材研究首席分析师邓超明指出,装修预付款被挪用成为行业通病,核心原因在于缺乏专户隔离,企业将预付款视为自有资金,加之工期漫长——装修工期通常在2至3个月,为挪用提供了充裕时间。
第二,获客成本高企倒逼企业“拆东墙补西墙”。 行业利润率持续变薄,不少装修公司靠新客户的预付款实现运营周转。住范儿的案例尤为典型:公司投入大量资金开设线下体验馆,单店投资过亿元,每月运营成本超千万元,最终通过挪用业主预付款和装修贷来填补资金缺口。
第三,资金监管几乎为零。 业主在开工前通常需支付合同总额30%至50%的工程款,水电完工后再付中期款,项目尚未过半,大部分装修款就已结清。从财务视角看,这本质上是消费者向企业提供了无抵押、无监管的“信用贷款”——企业一旦经营出险,消费者的钱就成了坏账。
客观地说,预收款模式并非一无是处。对企业而言,它确实缓解了垫资压力,尤其在低客单价、长周期的整装业务中。但问题在于,当预收款的使用缺乏有效约束时,消费者的资金安全完全依赖于企业的自律——而自律在利益面前往往不堪一击。
资金存管的三种解法:从银行存管到后付费
2025年12月底,全国多家头部家装企业密集推出“资金存管”业务。目前市场上主要存在三种模式:
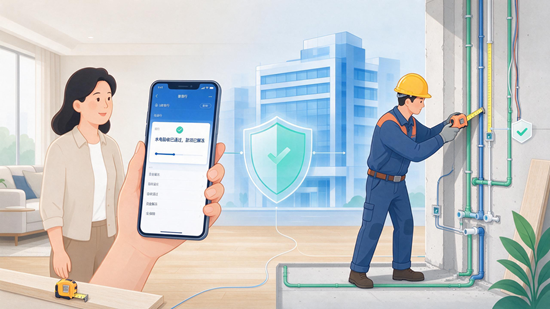
银行存管——安全性最高。 以圣都整装为例,消费者装修款项全额存入银行专用存管账户,全程不进入企业经营体系,冻结期间产生的利息归消费者所有。工程被拆分为水电验收、基装验收、竣工验收等关键节点,按60%、35%、5%的比例分批次解冻。截至2026年6月底,圣都整装存管金额突破50亿元,存管用户占比超93%。北京市消费者协会指出,银行存管是安全性相对最高的模式。
第三方支付平台托管——便利性与安全的折中。 以支付宝“家装宝”为代表,广东等地已将其纳入家装示范合同推广,同时推出“安心装修险”覆盖装修公司跑路等风险。其安全性依赖支付机构的运营资质与合规管理水平,灵活性较高但监管约束弱于银行存管。
后付费模式——最激进的重构。 爱空间宣布2026年3月起装修业务全部转为后付费模式,业主资金转入专属账户,按节点验收后支付。这种模式对消费者最友好,但对装企的现金流要求也最高——相当于企业必须完全依靠自有资金完成前期施工。
三种模式的核心逻辑一致:将资金控制权从企业手中转移至独立第三方,实现“钱款分离、按节点拨付”。这不是简单的支付方式变化,而是对整个行业信任机制的重新设计。
中小装企的困局:存管虽好,落地太难
资金存管在头部企业快速铺开,但向中小企业推广面临现实阻力。
现金流压力是首要障碍。 业内测算,若全面落地强制托管,原本签单即可到账的80%至90%预付款将在第三方账户存放2至3个月的全施工周期,相当于额外占用装企约1个月的营业额现金流。中小装企的平均物料采购账期仅为15至30天,而节点支付下回款周期可能延长至60至90天。这个资金缺口,对利润本就微薄的中小企业而言可能是致命的。
验收争议是第二重难题。 由于存管平台不具备专业审核能力,无法充当公正的裁判角色。一旦业主认定施工质量不合格而拒绝确认,平台便不予放款,这极易造成装修公司资金紧张,工人工资无法及时支付,进而影响工期甚至导致项目停工。
中小装企更依赖预付款的模式性依赖,构成第三重阻力。 在存量房竞争格局下,获客成本可占到整体营业额的10%至20%,中小企业缺乏品牌溢价能力,只能靠预付款维持周转。这形成了一个悖论:越是需要资金存管来保障消费者权益的企业,越没有能力承受资金存管带来的现金流压力。
结论与建议
核心结论: 资金存管在头部装企的渗透率已超过93%,行业共识正在形成。但从“头部标配”到“行业标配”,还需要解决中小企业的参与能力和验收标准的统一问题。
对消费者的建议:
- 优先选择银行存管模式,核实存管协议中的资金划转机制和节点设置
- 关注“核实基础资质、查验支付许可、确认协议备案、明确划转机制”四大硬指标
- 警惕仍要求高比例预付款且无第三方存管的装企
对中小装企的建议:
- 不必一步到位全盘存管,可先从局改、翻新等短周期业务试点,降低现金流冲击
- 主动对接地方性资金存管平台(如江西“保银装”等),借助政策性平台降低对接成本
- 将资金存管作为差异化竞争手段,在获客环节转化为信任溢价
对行业管理者的建议:
- 推动建立统一的节点验收标准和争议仲裁机制,解决“存管易、验收难”的痛点
- 对参与存管的中小装企给予阶段性政策支持(如供应链金融配套),避免资金存管反而加速行业洗牌
- END -
上一篇:简化操作链路,百图快锁解决实操痛点
下一篇:没有了
良品乐购是汇集中国著名企业品牌口碑的官方网站,为用户提供企业品牌口碑,中国企业品牌口碑的最新资讯,让您及时了解中国企业品牌口碑,著名企业口碑品牌的最新信息,良品乐购是最新企业品牌口碑的展示平台。欢迎转载分享本文“整装模式踩坑复盘:预收款风险显现,资金存管会成为行业标配吗?”,转载时请保留文章版权来源网址:http://www.hao-koubei.com/html/News_121910254.html
- 指纹锁企业发展电商平台需注意的问题 (2014-05-05)
- 中国锁具十大品牌:指纹锁企业线上发展持续升温 (2014-05-06)
- 当变频遇上聚燃 樱雪五一抄底价火爆来袭 (2014-05-05)
- 健康烹饪新选择:揭秘集成灶的环保秘密 (2025-07-03)
- 空调新能效标准实施 产业拥抱变频化 (2020-09-15)
- 粗糙劣质 五金企业如何守住初心 (2022-04-12)
【免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。】